
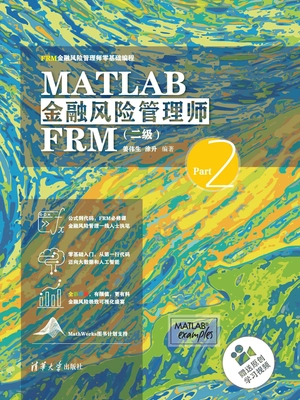
作品简介
金融风险威胁金融机构生存,关顾社会秩序。FRM(Financial Risk Manager)由(Global Association of Risk Professionals ,简称GARP)开发,是针对金融风险建模与管理的世界顶级考试,共有两级。丛书共三册,前两册紧密围绕FRM一二级考纲,最后一测,讲解FRM考试超纲内容。内容跨度大,由浅及深,从MATLAB编程入门和数据可视化开始,到金融产品建模,到市场、信用风险,到大数据和人工智能。重要的金融概念公式,一网打尽。将公式概念变成MATLAB代码。图书优雅地可视化一切值得可视化的知识、流程和数据。
出版社清华大学出版社
出版时间2020-04-01
ISBN9787302551867
共 19 章
内容简介
前言
作者和审稿人
致谢
推荐语
使用本书
第1章 波动的市场
第2章 随机过程
第3章 随机模拟
第4章 期权定价
第5章 希腊字母
第6章 奇异期权
第7章 市场风险I
第8章 市场风险II
第9章 投资组合
第10章 信用风险I
第11章 信用风险II
第12章 信用风险III
附录